Klimarisiken in Deutschland:Versicherungslücken und Versicherbarkeit

Veröffentlicht am: 22. Oktober 2026 Letzte Aktualisierung: 22. Oktober 2026
Der Klimawandel wird immer spürbarer und beeinflusst Häufigkeit und Intensität verschiedener Naturgefahren, denen der deutsche Gebäudebestand ausgesetzt ist. Je nach Naturgefahr und Region bestehen jedoch erhebliche Unterschiede im Versicherungsschutz. Die vorliegende Untersuchung verknüpft die Exposition gegenüber Starkregen, Flusshochwasser, Küstenhochwasser sowie Erdrutschen mit Versicherungsdaten auf Landkreisebene. Sie zeigt, wo physische Risiken und fehlender Versicherungsschutz zusammentreffen, wie sich die Versicherungslücke unter verschiedenen Emissionsszenarien entwickeln könnte und wer im Schadenfall die ungedeckten Kosten trägt. Abschließend werden Ansätze vorgestellt, wie Versicherungsschutz und Versicherbarkeit langfristig gestärkt werden könnten.
Wenn Klimarisiken zu Finanzrisiken werden
Der Klimawandel verändert die Gefahren, denen der deutsche Gebäudebestand ausgesetzt ist. Doch nicht für jede dieser Gefahren besteht ein Versicherungsschutz. Für Eigentümerinnen und Eigentümer, Banken und die öffentliche Hand stellt sich deshalb eine praktische Frage: Wer trägt die Kosten, wenn ein Gebäude von Starkregen, Hochwasser oder einem Erdrutsch getroffen wird und der Versicherungsschutz fehlt? Dieser Artikel ist der zweite Teil einer Untersuchung zu den Klimarisiken für den deutschen Gebäudebestand. Er zeigt, wo Klimarisiken und Versicherungsdeckung auseinanderklaffen und wie sich diese Lücke unter veränderten Klimabedingungen entwickeln könnte.
Hitze macht den Klimawandel spürbar
Die vergangenen Sommer haben gezeigt, wie spürbar der Klimawandel in Deutschland geworden ist – besonders durch Hitze. Deren Folgen reichen von gesundheitlichen Belastungen bis zu höheren Kosten für die Anpassung von Gebäuden. Gleichzeitig begünstigt die Erwärmung auch klassische Schadengefahren: Wärmere Luft kann mehr Feuchtigkeit aufnehmen und damit das Potenzial für Starkregen erhöhen.
Hitze und Starkregen nehmen künftig stark zu
Im ersten Teil (vergleiche dazu: Der Klimawandel und die künftigen Risiken für den Gebäudebestand in Deutschland) haben wir untersucht, wie sich die Gefährdung durch sechs Naturgefahren unter verschiedenen Emissionsszenarien entwickeln könnte: Hitze, Starkregen, Fluss- und Küstenhochwasser, Stürme und Erdrutsche. Als Ausgangslage dient ein historischer Referenzzeitraum, der um das Jahr 2000 zentriert ist. Besonders deutlich nimmt die Exposition gegenüber Hitze und Starkregen zu.
Risikokarten und Versicherungsdaten
Für die vier Gefahren verknüpfen wir die Expositionsanalyse aus Teil 1 mit der vom Gesamtverband der Deutschen Versicherungswirtschaft (GDV) ausgewiesenen Elementarschaden-Versicherungsdichte auf Landkreisebene. Die Datensätze erfassen unterschiedliche Gebäudebestände: Die Expositionsanalyse umfasst alle Gebäude in Deutschland, die GDV-Daten dagegen nur Wohngebäude. Die Ergebnisse sind deshalb als Näherungen zu verstehen und zeigen Größenordnungen und regionale Muster, nicht exakte Bestände. Ergänzend wurden Fachleute aus Versicherungswirtschaft und Klimaforschung zu den Ergebnissen und möglichen Lösungsansätzen befragt.
Für die vier Gefahren verknüpfen wir die Expositionsanalyse aus Teil 1 mit der vom Gesamtverband der Deutschen Versicherungswirtschaft (GDV) ausgewiesenen Elementarschaden-Versicherungsdichte auf Landkreisebene. Die Datensätze erfassen unterschiedliche Gebäudebestände: Die Expositionsanalyse umfasst alle Gebäude in Deutschland, die GDV-Daten dagegen nur Wohngebäude. Die Ergebnisse sind deshalb als Näherungen zu verstehen und zeigen Größenordnungen und regionale Muster, nicht exakte Bestände. Ergänzend wurden Fachleute aus Versicherungswirtschaft und Klimaforschung zu den Ergebnissen und möglichen Lösungsansätzen befragt.
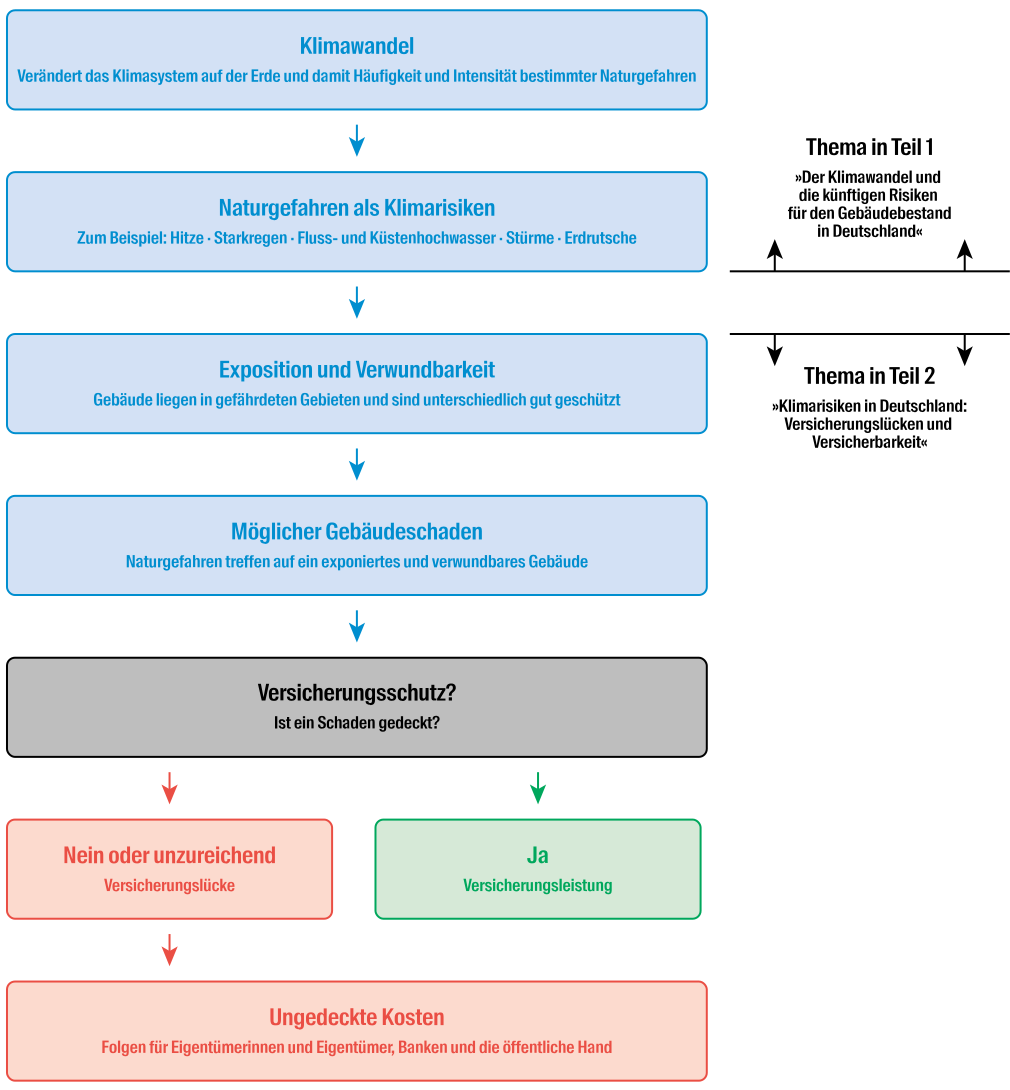
Abbildung 1
Vom Klimawandel zur Versicherungslücke
Wie Naturgefahren auf Gebäude treffen und daraus ungedeckte Schäden entstehen
Kontaktieren Sie unsere Expert:innen für weitere Insights.